QR Kod ile Tahsilat mı, POS Cihazı mı?
- Önce Teknik Bir Düzeltme: QR, POS'un Alternatifi Değil
- Asıl Ayrım: Cihaz Gerektiren ve Gerektirmeyen Tahsilat
- B2B'de Asıl Rakip IBAN'dır
- Havalenin Görünmeyen Maliyeti
- Üç Aracın B2B'deki Gerçek Yeri
- Vadesi dolan fatura — link ile tahsilat
- Yüz yüze veya saha tahsilatı — karekod
- Sabit noktada yüksek frekanslı tahsilat — fiziki POS
- Saha Tahsilatı: Plasiyerin Çantasındaki Sorun
- Seçim Kriterleri
- Karar Özeti
- Sıkça Sorulan Sorular
Son iki yılda karekodlu ödeme Türkiye'de hızla yaygınlaştı. TR Karekod standardı bankalar arasında ortak hale geldi ve tartışma da buna paralel ilerledi: POS cihazının sonu mu geliyor, QR onun yerini alacak mı?
Bu tartışma perakende için anlamlı. Kasada duran cihazın yerini telefonun alması gerçek bir dönüşüm. Ancak aynı soru bayi ağıyla çalışan bir B2B işletmeye aynen ithal edildiğinde yanlış cevaba götürüyor.
Çünkü B2B tahsilatında QR ile POS cihazı birbirinin rakibi değil. İkisinin de asıl rakibi başka bir yerde duruyor ve kimse ondan bahsetmiyor: **IBAN.**
Önce Teknik Bir Düzeltme: QR, POS'un Alternatifi Değil
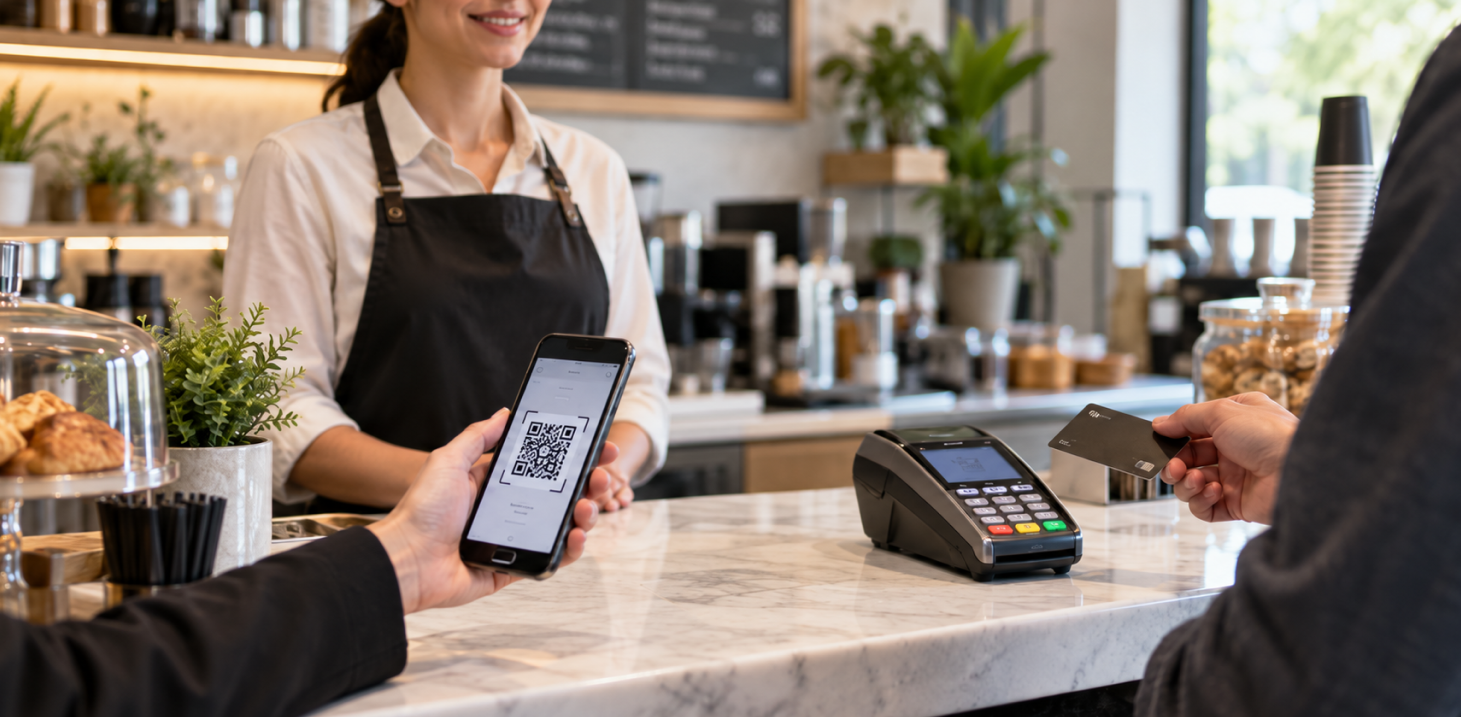
Tartışmanın en yaygın yanlışı burada. TR Karekod uygulamasında karekodun büyük bölümü zaten POS cihazının kendisi tarafından üretiliyor. Müşteri cihazdaki kodu telefonundan okutuyor ve ödeme tamamlanıyor. Yani bu senaryoda QR, POS'un yerine geçmiyor; POS'un üzerinde çalışan bir ödeme yöntemi oluyor.
Karekodun cihazsız kullanıldığı ikinci bir senaryo da var: işletme mobil uygulamasından tutarı giriyor, karekod üretiyor ve müşteri okutuyor. Fiziki cihaza ihtiyaç duyulmayan asıl model bu.
Dolayısıyla “QR mı, POS mu” sorusu teknik olarak eksik kurulmuş bir sorudur. Doğru soru şudur: tahsilat için fiziki bir cihaza ihtiyacınız var mı, yok mu?
Asıl Ayrım: Cihaz Gerektiren ve Gerektirmeyen Tahsilat
Ayrımı bu eksene taşıdığınızda B2B için anlamlı hale geliyor.
Fiziki POS cihaz gerektirir. Cihazın bir yerde durması, birine zimmetlenmesi, bakımının yapılması ve o noktaya fiziksel olarak gidilmesi gerekir. Perakendede bu bir sorun değildir çünkü müşteri zaten kasaya gelir. B2B'de ise bayi size gelmez.
Karekodlu tahsilat ve link ile tahsilat cihaz gerektirmez. Tahsilat, ödemeyi yapacak kişinin bulunduğu yerde gerçekleşir; tahsilatı yapanın oraya gitmesi gerekmez.
B2B'de belirleyici olan budur. Dört yüz bayiniz varsa dört yüz noktaya cihaz koymazsınız; tahsilatı bayinin olduğu yere götürürsünüz.
B2B'de Asıl Rakip IBAN'dır
Şimdi tartışmanın asıl noktasına gelelim. Bayi ağıyla çalışan işletmelerde tahsilatın büyük bölümü ne POS cihazından ne karekoddan geçer. Havale ve EFT ile gelir.
Süreç herkesin bildiği gibi işler: bayi arar ya da yazar, IBAN istenir, ödeme yapılır, dekont fotoğrafı WhatsApp'tan gönderilir, muhasebe ekstreyi indirip elle eşleştirir. Bu akışın hiçbir adımı dijital değildir; yalnızca kâğıt kullanılmamaktadır.
İşin ironisi şu: herkes QR ile POS arasında seçim yapmaya çalışırken, tahsilat hacminin en büyük parçası üçüncü bir yoldan, kimsenin optimize etmediği bir kanaldan akmaya devam ediyor.
Yani B2B'de doğru soru “QR mı, POS mu” değil; “IBAN'dan ne kadarını çıkarabiliriz” sorusudur.
Havalenin Görünmeyen Maliyeti
Havale ilk bakışta en ucuz yöntemdir — komisyonu yoktur ya da çok düşüktür. Maliyeti başka kalemlerde birikir.
- Referans eksikliği — açıklamaya fatura numarası yazılmadığında eşleştirme elle ve tahminle yapılır.
- Dekont takibi — ödemenin yapıldığını öğrenmek için bayinin sizi bilgilendirmesi gerekir; bilgilendirmezse ödeme sistemde görünmez.
- Gecikmeli kayıt — para hesaba geçmiştir ama cari hesap iki gün sonra güncellenir; bu sürede bayi “ödedim” der, sistem “ödenmedi” gösterir.
- Taksit imkânsızlığı — havalede taksit yoktur. Nakdi sıkışan bayi ya siparişi erteler ya hiç vermez.
- Mutabakat yükü — ay sonunda çözülmesi gereken farkların büyük bölümü havale kaynaklıdır.
Bu kalemlerin toplamı, kart komisyonundan çoğu zaman yüksektir. Ama hiçbir raporda tek satır olarak görünmez. Banka hesap entegrasyonu havaleyi ortadan kaldırmaz; görünür kılar ve otomatik eşleştirir. Havaleyle ilgili sorun ödeme yönteminin kendisi değil, hareketin faturadan ayrı bir yerde durmasıdır.
Üç Aracın B2B'deki Gerçek Yeri
Seçim aracın özelliğine göre değil, tahsilat anına göre yapılır. B2B'de üç ana an vardır.
Vadesi dolan fatura — link ile tahsilat
Tahsilatı siz başlatırsınız. Hatırlatmanın içine doğrudan ödeme bağlantısı konur, bayi tek tıkla öder, eşleştirme kaynağında yapılır. Bu an B2B tahsilatın en büyük parçasıdır ve doğal aracı linktir.
Yüz yüze veya saha tahsilatı — karekod
Plasiyer bayideyken ödeme alınacaksa karekod en pratik yoldur. Cihaz taşımaya gerek kalmaz, temsilcinin telefonu yeterlidir. Karekodun B2B'deki asıl kullanım alanı budur: perakende kasası değil, saha.
Sabit noktada yüksek frekanslı tahsilat — fiziki POS
Bayinin kendi müşterisinden sürekli kartlı tahsilat aldığı durumlarda fiziki cihaz hâlâ anlamlıdır. Bu, sizin bayiden tahsilatınız değil, bayinin kendi tahsilatıdır; ikisi karıştırılmamalıdır. Fiziki POS çözümleri bu ihtiyaç için vardır.
Dördüncü bir an daha var ve giderek büyüyor: bayinin kendi panelinden açık bakiyesini görüp ödemesi. Bu durumda tahsilatı ne siz ne saha temsilcisi başlatır; bayi kendi borcunu gördüğü için öder.
Bayi tahsilat paneli bu katmanı kurar ve pratikte en düşük maliyetli tahsilat yoludur — çünkü hiçbir tarafın harekete geçmesi gerekmez.
Çok Kanallı Tahsilat Altyapısını İnceleyin →
Saha Tahsilatı: Plasiyerin Çantasındaki Sorun
Bayi ağıyla çalışan işletmelerde en çok atlanan konu saha tahsilatıdır. Plasiyer rotasına çıkar, bayileri dolaşır ve tahsilat yapması gerekir. Elinde ya bir cihaz vardır ya da hiçbir şey.
Cihaz taşıma modelinin bilinen sorunları var: cihazın zimmeti, şarjı, kapsama alanı, kaybolma riski ve her temsilci için ayrı cihaz maliyeti. Karekod bu sorunların tamamını ortadan kaldırır; temsilcinin telefonu yeterlidir.
Ancak burada kritik bir ayrıntı var. Sahada alınan tahsilatın kime ait olduğu, hangi faturayı kapattığı ve hangi temsilci tarafından alındığı anında sisteme düşmezse, saha tahsilatı kendi başına bir mutabakat sorunu üretir. Araç değişir, sorun yer değiştirir.
Bu yüzden saha tahsilatında belirleyici olan karekodun kendisi değil, arkasındaki kayıt sistemidir. B2B tahsilat süreçlerinizi hızlandırın sayfasında bu akışın nasıl kurulduğunu inceleyebilirsiniz.
Seçim Kriterleri
Karşılaştırma yapılırken yalnızca komisyona bakmak yanıltır. Toplam maliyeti belirleyen kalemler daha geniştir.
- Cihaz maliyeti — kira, bakım, zimmet ve yenileme. Cihazsız yöntemlerde bu kalem tamamen sıfırlanır.
- Valör süresi — paranın hesaba geçiş süresi, nakit akışı açısından komisyon kadar belirleyicidir.
- Taksit imkânı — havalede yoktur, kartlı yöntemlerde vardır. Nakdi sıkışan bayi için bu, siparişin verilip verilmemesi demektir.
- Eşleştirme — ödemenin hangi faturayı kapattığının otomatik bilinip bilinmediği.
- İşlem limitleri — karekodlu ödemelerde işlem başına limitler uygulanabiliyor; yüksek tutarlı B2B tahsilatlarda bu sınır önceden teyit edilmelidir.
- Kanal esnekliği — tek bir bankaya bağlıysanız o kanal aksadığında tahsilat durur.
Komisyon tarafında her işlemin en avantajlı kanala yönlendirilmesi ayrı bir konudur; her işlemde en düşük POS komisyonunu kullanın sayfasında bu mekanizmayı anlattık.
Karar Özeti
Kısa cevap arıyorsanız:
Vadesi dolan fatura için link. Sahada ve yüz yüze tahsilat için karekod. Bayinin kendi müşterisinden sürekli kartlı tahsilatı için fiziki POS. Ve dördü de aynı altyapıda toplanmalı ki hangi kanaldan gelirse gelsin tahsilat aynı akışa girsin.
Asıl kazanç ise bu üçünden hangisini seçtiğinizde değil, havale ile gelen hacmin ne kadarını bu kanallara taşıyabildiğinizde ortaya çıkar. QR ile POS arasındaki fark yüzde birkaç komisyondur; IBAN ile yapılandırılmış bir tahsilat kanalı arasındaki fark ise tahsilat hızının kendisidir.
Sıkça Sorulan Sorular
QR kod POS cihazının yerini alacak mı?
Perakendede kısmen alıyor, B2B'de zaten cihaz kullanımı sınırlı olduğu için soru farklı anlam taşıyor. Üstelik karekodun büyük bölümü halen POS cihazının kendisi tarafından üretiliyor; bu senaryoda QR cihazın yerine geçmiyor, üzerinde çalışıyor.
TR Karekod nedir?
Türkiye'de bankalar arasında ortak kullanılan karekodlu ödeme standardıdır. Standardı destekleyen POS cihazlarında ve mobil uygulamalarda ödeme alınabilir; müşteri kendi bankasının uygulamasından kodu okutarak işlemi tamamlar.
B2B tahsilatta karekod nerede kullanılır?
Asıl kullanım alanı sahadır. Plasiyer veya saha temsilcisi bayideyken cihaz taşımadan tahsilat alabilir. Ofisten yapılan tahsilatlarda ise link ile tahsilat daha pratiktir, çünkü müşterinin fiziksel olarak yanınızda olması gerekmez.
Karekodlu ödemede tutar limiti var mı?
Uygulamaya ve bankaya göre işlem başına limitler tanımlanabiliyor. Yüksek tutarlı B2B tahsilatlarında bu sınır önceden teyit edilmeli; aksi halde saha temsilcisi tahsilat anında engelle karşılaşır.
Karekodun geçerlilik süresi ne kadar?
Üretilen karekodlar kısa süreli geçerlidir; bazı uygulamalarda bu süre bir dakikaya kadar inebiliyor. Bu, güvenlik açısından olumludur ancak saha kullanımında temsilcinin akışı bilmesini gerektirir.
Havale ile tahsilatı tamamen bırakmalı mıyız?
Hayır ve pratikte mümkün de değil. Yapılması gereken havaleyi kaldırmak değil, görünür kılmak. Banka hareketleri sisteme bağlandığında havale ile gelen ödeme de otomatik eşleşir ve cariye işlenir.
Bayiye hangi yöntemi dayatmalıyız?
Dayatma genellikle ters teper. Daha işlevli yaklaşım, en kolay yolu en görünür yer yapmaktır: hatırlatmanın içine bağlantı koymak, panelde ödeme butonunu öne çıkarmak. Bayi zaten en az çaba gerektiren yolu seçer.
Saha tahsilatında en büyük risk nedir?
Tahsilatın alınması değil, kaydının gecikmesi. Sahada alınan ödeme anında sisteme düşmezse hangi faturayı kapattığı bilinmez ve kendi başına bir mutabakat sorunu üretir. Araç değişir, sorun yer değiştirir.
Fiziki POS'a hâlâ ihtiyaç var mı?
Bayinin kendi müşterisinden sürekli kartlı tahsilat aldığı durumlarda evet. Ancak bu, sizin bayiden tahsilatınız değil bayinin kendi tahsilatıdır; iki ihtiyaç karıştırılmamalıdır.
Birden fazla yöntemi aynı anda kullanmak maliyeti artırır mı?
Ayrı sağlayıcılarla çalışılıyorsa evet; hem komisyon hem yönetim yükü artar. Aynı altyapıda toplandığında ise tersi olur: hangi kanaldan gelirse gelsin tahsilat tek akışa girer ve raporlama tek ekranda kalır.
Diğer İçeriklere Göz At
- Online Tahsilat: SMS ve Ödeme Linki ile Kolay Tahsilat
- Bayi ve Alt Bayi Düzeninde Online Tahsilatın Avantajları
- Sanal Kart Nedir? Sanal POS'tan Farkı Nedir?
- Açık Bankacılık ve Finansal Kapsayıcılık
- Tahsilat Nedir? B2B İşletmeler İçin Kapsamlı Tahsilat Rehberi
- B2B Tahsilat Otomasyonu: Kurumsal İşletmeler İçin Rehber
Tahsilatı Kanalın Değil, Anın Üzerine Kurun
Link, karekod, fiziki POS ve havale ayrı ayrı yönetildiğinde her biri kendi raporunu üretir. Hepsi aynı altyapıda toplandığında tahsilatın hangi kanaldan geldiği bir sorun olmaktan çıkar.
B2B Tahsilat Süreçlerinizi Hızlandırın →
Tahsilat Beklemeye Gelmez
QR ile POS arasındaki fark yüzde birkaç komisyondur. IBAN ile yapılandırılmış bir tahsilat kanalı arasındaki fark ise tahsilat hızının kendisidir.