Tahsilat Başına Maliyet (Cost to Collect) Nedir, Nasıl Hesaplanır?
- Tahsilat Başına Maliyet Nedir?
- Maliyetin Dört Katmanı
- Nasıl Hesaplanır? Adım Adım
- Adım 1 — Dönemi seçin
- Adım 2 — Doğrudan maliyeti toplayın
- Adım 3 — Operasyonel maliyeti hesaplayın
- Adım 4 — Finansman maliyetini hesaplayın
- Adım 5 — Hata ve kayıp maliyetini ekleyin
- Adım 6 — İşlem sayısına bölün
- Neden Tek Başına Komisyona Bakmak Yanıltır?
- Maliyeti Düşürmenin Dört Yolu
- Eşleştirmeyi ödeme anına çekin
- Tahsilat süresini kısaltın
- Kanalları tek görünümde birleştirin
- Ne Sıklıkla Ölçülmeli, Kim Sahiplenmeli?
- Sıkça Sorulan Sorular
Bir CFO'ya tahsilatın maliyetini sorduğunuzda alacağınız cevap neredeyse her zaman aynıdır: komisyon oranı. “Yüzde iki buçuk civarı.”
Oysa bu, tahsilatın maliyetinin yalnızca bir parçası. Muhasebe ekibinin dekont eşleştirmeye harcadığı saatler, geç gelen paranın finansman maliyeti, yanlış eşleşen ödemelerin düzeltilmesi ve ay sonu mutabakat mesaisi hiçbir raporda tek satır olarak görünmez. Görünmediği için de yönetilmez.
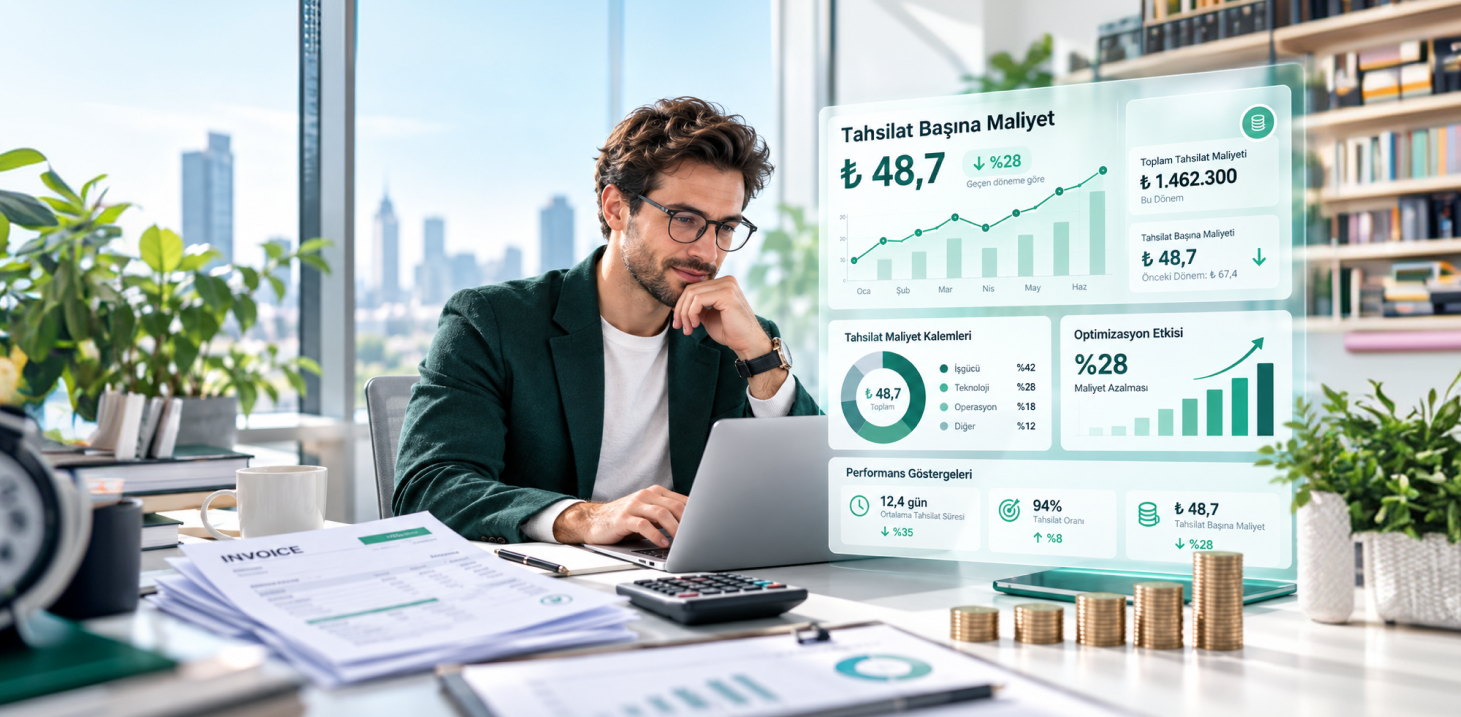
Tahsilat başına maliyet — kurumsal literatürde cost to collect — bu kalemlerin tamamını tek bir rakama indirger. Bu yazı o rakamı nasıl hesaplayacağınızı anlatıyor.
Tahsilat Başına Maliyet Nedir?
Tahsilat başına maliyet, bir tahsilatı gerçekleştirmek için katlanılan toplam maliyetin işlem sayısına bölünmesiyle bulunan göstergedir. Yani “bir tahsilat bana kaça mal oluyor” sorusunun cevabıdır.
Göstergenin değeri, farklı türdeki maliyetleri aynı birime indirmesinde. Komisyon bir yüzde, personel maliyeti bir saat ücreti, geç tahsilatın maliyeti bir faiz hesabı. Üçü ayrı ayrı konuşulduğunda karşılaştırılamaz; tek bir rakama indiğinde ise hem dönemler arası hem kanallar arası karşılaştırma mümkün olur.
B2B'de bu gösterge özellikle anlamlıdır, çünkü tahsilat tek bir işlem değil bir süreçtir: fatura kesilir, hatırlatma yapılır, ödeme beklenir, dekont eşleştirilir, cari güncellenir, ay sonu mutabakat yapılır. Her adımın bir maliyeti vardır ve çoğu komisyon kaleminde görünmez.
Maliyetin Dört Katmanı
1. Doğrudan işlem maliyeti
En görünür katman. POS komisyonları, ödeme kuruluşu kesintileri, havale ve EFT masrafları, platform veya lisans ücretleri. Çoğu işletmenin “tahsilat maliyeti” derken kastettiği tek şey budur.
2. Operasyonel maliyet
Tahsilat sürecine harcanan insan zamanı. Dekont takibi, ödeme eşleştirme, cari kayıt girişi, bayi arama ve hatırlatma, ay sonu mutabakat, raporlama. Bu katman genellikle en büyüğüdür ve neredeyse hiç ölçülmez — çünkü maaş bordrosunda “tahsilat” diye bir satır yoktur.
Manuel takibin bu katmandaki payını Excel ve manuel takip süreçlerinden kurtulun sayfasında ele almıştık.
3. Finansman maliyeti
Paranın geç gelmesinin bedeli. Alacak ne kadar uzun süre tahsil edilmeden beklerse, o tutarın finansmanı o kadar pahalıya gelir. Bu katmanın göstergesi DSO yani alacak tahsil süresidir; vade ile fiili tahsilat arasındaki her gün, doğrudan finansman maliyetine dönüşür.
4. Hata ve kayıp maliyeti
Yanlış eşleşen ödemelerin düzeltilmesi, mutabakat farklarının araştırılması, iade ve ters ibraz işlemleri, tahsil edilemeyen alacaklar için ayrılan karşılıklar. Düzensiz göründüğü için bütçelenmez ama her ay tekrar eder.
Nasıl Hesaplanır? Adım Adım
Formül basittir; zor olan girdileri doğru toplamaktır.
Tahsilat Başına Maliyet =
(Doğrudan işlem maliyeti
+ Operasyonel maliyet
+ Finansman maliyeti
+ Hata ve kayıp maliyeti)
÷ Dönemdeki tahsilat işlem sayısı
Adım 1 — Dönemi seçin
Bir ay yeterlidir, ancak mevsimsellik varsa üç aylık ortalama daha sağlıklı sonuç verir.
Adım 2 — Doğrudan maliyeti toplayın
POS komisyonları, ödeme kuruluşu kesintileri, banka masrafları ve platform ücretleri. Bu kalemler banka ekstrelerinden ve POS raporlarından çıkarılabilir.
Adım 3 — Operasyonel maliyeti hesaplayın
Tahsilat sürecine dokunan kişilerin bu işe ayırdığı süreyi yüzde olarak tahmin edin ve brüt maliyetleriyle çarpın. Muhasebe ekibinden iki kişinin zamanının yarısı tahsilatla geçiyorsa, bu bir kişilik tam maliyet demektir. Tahmin kabadır ama sıfırdan iyidir.
Adım 4 — Finansman maliyetini hesaplayın
Ortalama bekleyen alacak tutarını, şirketinizin yıllık finansman oranıyla ve bekleme süresiyle çarpın. Kredi kullanmıyor olsanız bile o para başka bir yerde çalışabilirdi; fırsat maliyeti gerçek maliyettir.
Adım 5 — Hata ve kayıp maliyetini ekleyin
Dönem içinde düzeltilen eşleştirme hatalarının, mutabakat farklarının ve tahsil edilemeyen alacakların toplamı.
Adım 6 — İşlem sayısına bölün
Dönemdeki toplam tahsilat işlem sayısı. Fatura sayısı değil, gerçekleşen tahsilat sayısı.
Örnek Hesaplama
Aşağıdaki rakamlar yalnızca yöntemi göstermek için kurgulanmış örnek değerlerdir; sektör ortalaması değildir. Kendi rakamlarınızla hesaplamanız gerekir.
Dönem: 1 ay
Tahsilat işlem sayısı: 2.000
Doğrudan işlem maliyeti ................. 180.000 TL
Operasyonel maliyet (2 kişi, zamanın %50'si) 90.000 TL
Finansman maliyeti (bekleyen alacak x oran) 140.000 TL
Hata ve kayıp maliyeti ................... 30.000 TL
-------------
Toplam .................................. 440.000 TL
Tahsilat başına maliyet = 440.000 / 2.000 = 220 TL
Bu örnekte doğrudan işlem maliyeti toplamın yalnızca yüzde kırkını oluşturuyor. Yani komisyon oranına bakarak maliyet yönetmeye çalışan bir işletme, tablonun yarısından azını görüyor.
Geç tahsilatın finansman tarafındaki etkisini kendi rakamlarınızla görmek için Geç Tahsilat Maliyet Hesaplayıcı aracını kullanabilirsiniz.
Tahsilat Maliyetlerinizi Azaltın →
Neden Tek Başına Komisyona Bakmak Yanıltır?
Komisyon oranı pazarlık edilebilir, görünür ve karşılaştırılabilir olduğu için doğal olarak dikkat çeker. Ama üç nedenle yanıltıcıdır.
Birincisi, en küçük kalem olabilir. Yukarıdaki örnekte olduğu gibi operasyonel ve finansman maliyetleri toplamda komisyonu aşabilir.
İkincisi, komisyonu düşürmek bazen diğer kalemleri artırır. Daha ucuz ama entegrasyonu olmayan bir sağlayıcıya geçmek, muhasebe tarafında kaybedilen zamanla kazancı geri verir.
Üçüncüsü, komisyon işlem başına sabitken operasyonel maliyet işlem sayısıyla doğrusal artmaz. Manuel bir süreçte iki katı tahsilat, iki katından fazla iş yükü üretir. Otomatik bir süreçte ise işlem sayısı arttıkça tahsilat başına maliyet düşer. Ölçeklenme farkı buradadır.
Maliyeti Düşürmenin Dört Yolu
Komisyonu kanal yönlendirmesiyle optimize edin
Her işlemin kart markasına, taksit yapısına ve tutara göre en avantajlı kanala yönlendirilmesi doğrudan maliyeti düşürür. Her işlemde en düşük POS komisyonunu kullanın sayfasında bu mekanizmayı anlattık.
Eşleştirmeyi ödeme anına çekin
Operasyonel maliyetin büyük bölümü sonradan yapılan eşleştirmeden doğar. Müşteri sistem üzerinden ödediğinde hangi faturayı kapattığı zaten bellidir; eşleştirme bir işlem olmaktan çıkar. Mutabakat süreçlerinizi otomatikleştirin sayfası bu geçişi anlatıyor.
Tahsilat süresini kısaltın
Finansman maliyetinin tek kaldıracı zamandır. Hatırlatmanın içine ödeme bağlantısı koymak, vade öncesi hatırlatma yapmak ve bayiye kendi bakiyesini göstermek tahsilat süresini doğrudan kısaltır. B2B tahsilat süreçlerinizi hızlandırın sayfasına bakabilirsiniz.
Kanalları tek görünümde birleştirin
Dört ayrı kanalın dört ayrı raporu, dört kat raporlama emeği demektir. Banka hesap entegrasyonu ve POS Rapor ile tüm hareketler tek ekranda toplandığında bu emek ortadan kalkar.
Ne Sıklıkla Ölçülmeli, Kim Sahiplenmeli?
Aylık ölçüm yeterlidir; daha sık ölçmek gürültü üretir. Önemli olan sıklıktan çok tutarlılıktır — aynı girdiler, aynı yöntemle, her ay.
Sahiplik konusunda pratikte en çok karşılaşılan sorun şudur: komisyon maliyetini finans, operasyonel maliyeti muhasebe, finansman maliyetini hazine takip eder ve hiçbiri toplamı görmez. Göstergenin anlamlı olması için tek bir sahibi olmalı; genellikle bu kişi finans direktörüdür.
İlk ölçüm neredeyse her zaman beklenenden yüksek çıkar. Bu kötü bir haber değil; o ana kadar görünmeyen bir maliyetin ilk kez görünür hale gelmesidir.
Sıkça Sorulan Sorular
Cost to collect ile tahsilat komisyonu aynı şey mi?
Hayır. Komisyon yalnızca doğrudan işlem maliyetidir. Tahsilat başına maliyet; komisyonun yanında operasyonel, finansman ve hata maliyetlerini de kapsar.
Sektör ortalaması nedir?
Güvenilir bir Türkiye ortalaması yayımlanmış değil ve sektörler arasında büyük fark var. Daha yararlı olan kendi başlangıç rakamınızı ölçüp zaman içindeki değişimi izlemektir.
Operasyonel maliyeti nasıl tahmin ederiz?
Tahsilat sürecine dokunan kişilere bir hafta boyunca bu işe kaç saat harcadıklarını not ettirin. Kaba bir ölçüm bile tahminden çok daha doğrudur ve çoğu işletmede sonuç beklenenden yüksek çıkar.
Finansman maliyetini kredi kullanmıyorsak da sayar mıyız?
Evet. Tahsil edilmeden bekleyen para başka bir yerde çalışabilirdi. Fırsat maliyeti gerçek bir maliyettir ve hesaba katılmadığında geç tahsilat bedelsiz görünür.
İşlem sayısı yerine ciroya bölsek olmaz mı?
Ciroya bölerseniz maliyeti yüzde olarak elde edersiniz ki bu da yararlıdır. Ancak işlem sayısına bölmek operasyonel verimliliği daha iyi gösterir, çünkü bir tahsilatın operasyonel maliyeti tutarından büyük ölçüde bağımsızdır.
Küçük işletmeler için de anlamlı mı?
Ölçek küçükken tüm süreç bir kişide toplandığı için ayrı bir hesap gerekmeyebilir. Gösterge, tahsilat birden fazla kişiye dağıldığında ve birden fazla kanal kullanıldığında anlam kazanır.
Maliyeti düşürmenin en hızlı yolu hangisi?
Genellikle eşleştirmeyi ödeme anına çekmek. Komisyon pazarlığı aylar sürerken bu değişiklik operasyonel maliyette hızlı ve kalıcı düşüş sağlar.
Bu gösterge ERP'den otomatik çıkar mı?
ERP doğrudan işlem maliyetini verir ancak operasyonel ve finansman kalemlerini hesaplamaz. İlk hesaplama elle yapılır; sonraki dönemlerde aynı yöntem tekrarlanır.
Tahsilat başına maliyet düşerken tahsilat süresi uzayabilir mi?
Evet ve bu bir uyarı işaretidir. Örneğin hatırlatma sıklığını azaltmak operasyonel maliyeti düşürür ama tahsilat süresini uzatır. Bu yüzden gösterge tek başına değil, DSO ile birlikte okunmalıdır.
Hangi kalemi önce ele almalıyız?
Hesaplamayı yaptığınızda en büyük çıkan kalemi. Çoğu B2B işletmede bu operasyonel maliyettir; ancak vadeler uzunsa finansman kalemi öne geçebilir.
Diğer İçeriklere Göz At
- DSO Nedir? Türk Şirketleri Neden Sektör Ortalamasının 2 Katı Süreyle Tahsilat Yapıyor?
- Mutabakat Nedir? B2B İşletmeler İçin Mutabakat Rehberi
- B2B Tahsilat Otomasyonu: Kurumsal İşletmeler İçin Rehber
- Bayi Tahsilat Sistemi Nedir, Neden Önemlidir?
- Tahsilat Takibi Nasıl Yapılır? Dijital Rehber
- Online Tahsilat Sistemleri Seçerken Nelere Dikkat Edilmeli?
Görünmeyen Maliyeti Görünür Kılın
Tahsilat başına maliyetin en değerli yanı rakamın kendisi değil, hesaplama sırasında ortaya çıkanlardır. Çoğu işletme bu hesabı ilk kez yaptığında, en büyük kalemin komisyon olmadığını fark eder.
Tahsilat Maliyetlerinizi Azaltın →
Tahsilat Beklemeye Gelmez
Ölçülmeyen maliyet yönetilmez. Tahsilatın gerçek bedelini bir kez hesapladığınızda, hangi adımın ne kadara mal olduğu da ilk kez görünür hale gelir.